Si tienes un eCommerce y alguna vez te faltó caja justo cuando más estabas vendiendo, probablemente ya te cruzaste con el Revenue Based Finance, o RBF para los amigos.
La promesa suena bien: te adelantan capital, no cedes equity y devuelves el dinero a medida que vendes. O sea, menos banco, menos pitch a inversores y, en teoría, más flexibilidad. Hasta ahí, bastante atractivo.
Pero como pasa con casi cualquier producto financiero que suena demasiado cómodo, la pregunta importante no es solo cómo funciona, sino cuánto cuesta de verdad y para qué tipo de negocio sirve.
Primero lo básico: ¿qué es un RBF?
El RBF es una financiación en la que una empresa te adelanta capital hoy a cambio de que le devuelvas ese dinero con una comisión, normalmente ligada a un porcentaje de tus ventas futuras.
No es un préstamo bancario clásico (sin cuotas fijas ni interés anual), ni es equity (no vendes parte de tu empresa). Wayflyer , por ejemplo, añade una comisión fija del 5% al 10% y permite devolver mediante importes fijos o un porcentaje de ventas. Shopify Capital opera con devolución sobre ventas diarias y un plazo máximo de 18 meses.
Dicho simple: no pagas con participaciones, pagas con ingresos futuros.
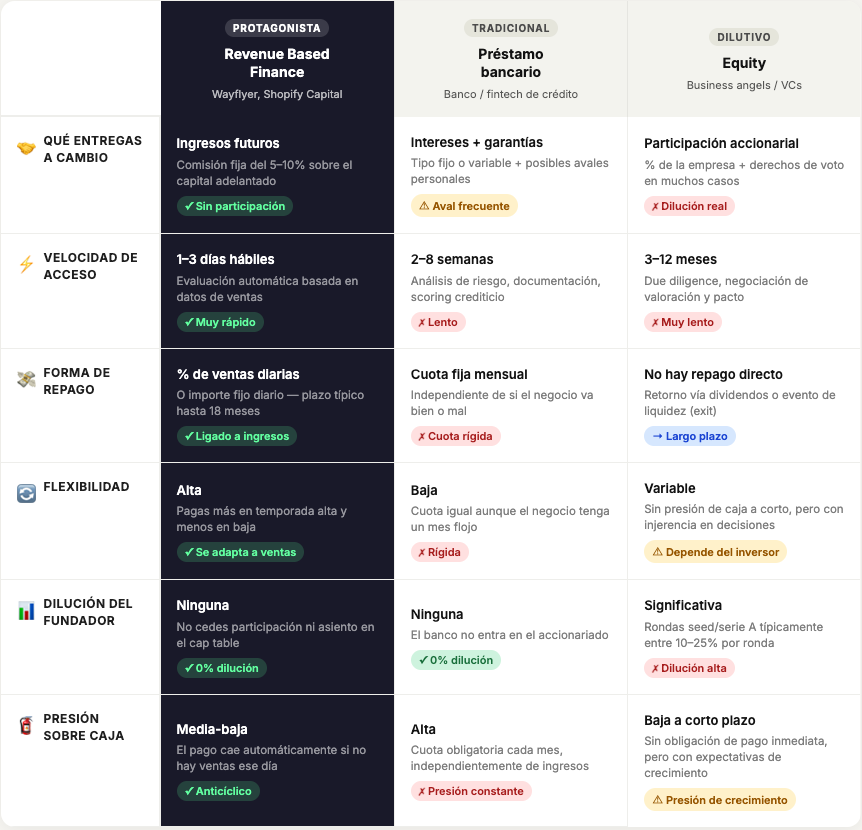
Fuente: Simulación propia basada en estructura pública de fee fijo de Wayflyer y plazo máximo comunicado por Shopify Capital
Un requisito no negociable: la vinculación tecnológica
Aquí está uno de los aspectos que más se suelen pasar por alto: el RBF no funciona sin datos. Para que un proveedor te financie, necesita ver en tiempo real cómo vendes.
Eso significa conectar directamente tu plataforma de eCommerce (Shopify, WooCommerce, Amazon Seller Central…) con el sistema del financiador. No hay trato sin acceso a esos datos. Wayflyer , ClearCo y Shopify Capital basan sus decisiones en el análisis automatizado de tu historial de ventas, márgenes, retornos y métricas de marketing.
Por eso el RBF funciona bien para eCommerce y no tiene ningún sentido para un negocio sin presencia digital trazable. Si no tienes datos, no tienes RBF.
¿Para qué sirve? (¿y para qué no?)
El RBF brilla especialmente cuando el capital se destina a inversión de marketing de corto plazo con retorno rápido y predecible: campañas de Paid Media (Meta Ads, Google Ads, TikTok Ads) con ROAS probado, donde sabes que cada euro invertido te devuelve más en semanas.
La lógica es clara: si financias una campaña que genera ventas en 2–4 semanas, puedes devolver el capital con esas mismas ventas. El ciclo cierra solo.
En cambio, el RBF no está diseñado para:
- Comprar stock sin rotación clara o de producto nuevo sin historial.
- Cubrir gastos operativos fijos (nóminas, alquiler, software).
- Financiar pruebas de canal sin datos previos de retorno.
Cualquier uso que no tenga un retorno directo y medible en el corto plazo.
Si el dinero no va a generar ventas adicionales en pocas semanas, el coste del RBF se convierte en un lastre. No es dinero para gastos estructurales sino que es combustible para campañas que ya funcionan.
¿Y qué pasa con la estacionalidad?
Si vendes más en Black Friday, Navidad o campañas concretas, un modelo que se paga según ventas tiene sentido intuitivo: en los meses buenos pagas más; en los flojos, menos.
El matiz importante: estacionalidad no es lo mismo que salud financiera. Si tu pico de ventas viene con buen margen y control de devoluciones, el RBF puede ayudarte a escalar esa campaña. Si viene con descuentos agresivos y CAC disparado, el modelo solo hace más visible que vendías mucho pero te quedabas poco.
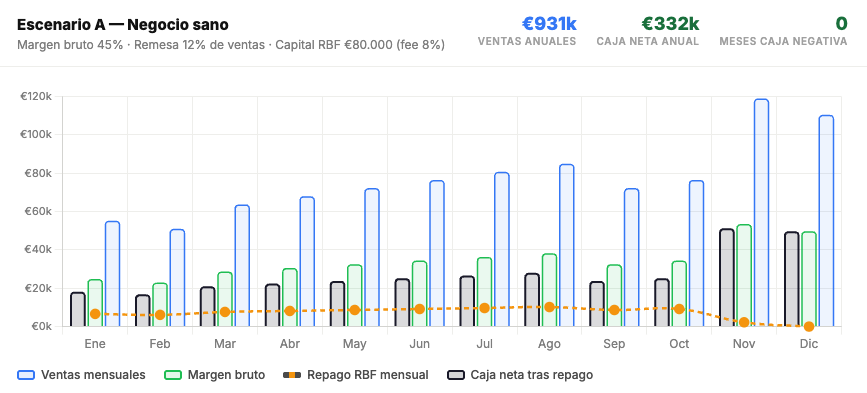
Fuente: Simulación propia basada en la estructura pública de fee fijo de Wayflyer y plazo máximo comunicado por Shopify Capital
La variable que manda: el márgen
Cuanto mejor margen tengas, más sentido puede tener un RBF. Este tipo de financiación funciona especialmente bien cuando el capital adicional rota rápido y genera retorno claro: reforzar campañas de adquisición rentables o cubrir un bache corto de caja sin tocar equity.
En cambio, si operas con márgenes bajos, logística cara o retornos débiles en paid media, el RBF empieza a perder encanto. No porque el producto esté mal, sino porque cada euro de venta futura ya estaba demasiado comprometido antes de firmar nada.
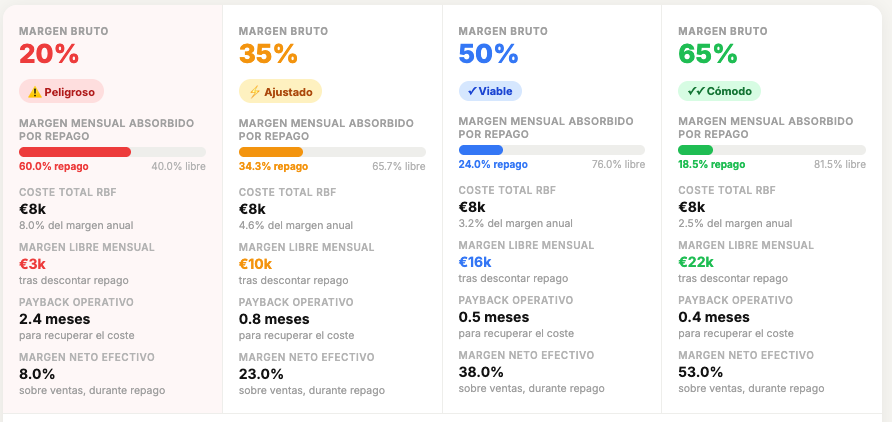
Entonces, ¿cuándo tiene sentido?
Tiene sentido cuando:
- Tienes ventas predecibles y margen suficiente.
- El capital va directo a paid media con ROAS probado o a escalar una campaña que ya funciona.
- No quieres diluirte y necesitas velocidad.
- Tu stack tecnológico permite la integración de datos en tiempo real.
No tiene tanto sentido cuando:
- No entiendes bien tus units economics
- Creces a base de descuentos que se comen el margen.
- El uso del capital no tiene retorno claro en pocas semanas.
- No tienes presencia digital con datos trazables.
«El RBF no es «dinero barato«. Es dinero rápido, flexible y, en el contexto adecuado, muy útil. La pregunta no es si existe una fórmula perfecta de financiación. La pregunta es si la tuya encaja con cómo vendes, cuánto margen te queda y qué tan predecible es tu negocio.”
Fuentes